Anuthinan Suthanthiranathan
எதிர்வரும் சில மாதங்களில் அல்லது அடுத்த வரவு-செலவு திட்டத்தில் இலங்கைக்கு புதிய இறைவரி அல்லது வருமானச் சட்டமானது அறிமுகமாக இருக்கிறது. மேம்படுத்தபட்ட செய்திகளின் பிரகாரம், அமைச்சரவையில் இந்த சட்டமானது சமர்பிக்கப்பட்டுள்ளதுடன், அவற்றில் மாற்றங்களை ஏற்படுத்துவதற்கான விடயங்களும் குறிப்பிடப்பட்டு இருக்கிறது. கடந்த வாரத்தில் அமைச்சரவையில் ஏற்பட்ட மாற்றங்கள் காரணமாக ஏதேனும் மாற்றம் இந்த சட்டத்தில் ஏற்படுத்தப்பட்டலோ அல்லது அமைச்சரவை மாற்றம் காரணமாக பாராளுமன்றத்தில் வாக்கெடுப்புக்கு இந்தச் சட்டம் கொண்டு செல்வதில் தாமதம் ஏற்பட்டாலோ தவிர, மாற்றங்கள் முறையாக அமுல்படுத்தப்பட்ட பின்பு எந்த நேரத்திலும் இந்த சட்டம் அமுலுக்கு வரக்கூடியதாகவுள்ளது. அப்படி அமுலுக்கு வரக்கூடிய இறைவரித் திட்டங்கள் தொடர்பிலும், அதன் பின்னணி தொடர்பிலும் அறிந்திருக்க வேண்டாமா?
இலங்கைக்கு எதற்கு புதிய இறைவரிச் சட்டம்?
பண்டைய கிரேக்கத்தில் மக்கள் வரிசெலுத்தும் காட்சி (cdn.shopify.com)
தற்போது நடைமுறைக்கு வரவுள்ள புதிய இறைவரித் சட்டங்கள் தொடர்பில் அறிந்துக்கொள்ள முன்பு இலங்கையின் இறைவரி சட்டங்களினதும், இறைவரித் திணைக்களம் தொடர்பிலும் அறிந்துகொள்ள வேண்டியது அவசியமாகிறது. குறிப்பாக, இலங்கையில் மன்னர்களது ஆட்சிக்காலத்திலேயே வரிமுறைகள் நடைமுறையில் இருந்தபோதிலும், தற்போது நடைமுறையில் உள்ள வருமானவரி நடைமுறையானது 1932ம் ஆண்டிலேயே அறிமுகம் செயப்பட்டது. இந்த வரியினை நிர்வகிக்க குறித்த ஆண்டில்தான் இலங்கையில் வருமானவரித் திணைக்களம் உருவாக்கபட்டதும் குறிப்பிடத்தக்கது. அதற்கு பின்னதாக ஆதனவரி, முத்திரை வரி என பல்வேறு வரிகளும் தொடர்ச்சியாக அறிமுகம் செய்யப்பட்டு வந்ததுடன், அவற்றினை எல்லாம் நிர்வகிக்கும் ஒரு அலகாக வருமானவரித் திணைக்களமானது இறைவரித் திணைக்களமென பெயர் மாற்றம் பெற்றது.
அதற்கு பின்னதாக, 1958ம் ஆண்டு கல்டோர் ஆணைக்குழுவின் முன்மொழிவுகள் பிரகாரம், மேலதிக வரிகள் சட்டத்தில் உள்வாங்கப்பட்டதுடன் இறைவரித் திணைக்களம் உள்நாட்டு இறைவரித் திணைக்களம் என பெயர் மாற்றம் செய்யப்பட்டது. மீண்டும் 1974ல் இறைவரித் திணைக்களச் செயற்பாடுகள் மற்றும் வரிச் சேவைகள் மீளமைக்கப்பட்டதுடன், அதன் பின்னதாக தேவை ஏற்படுகின்ற போதிலும், வரவு-செலவு திட்டத்திலும் வரிமுறைமையில் மாற்றங்கள் செய்யப்பட்டே வருகிறது. ஆனாலும், வருமான வரியில் ஒரு முழுமையான மாற்றம் என்பது, மிக நீண்டகாலப் பகுதியில் இடம்பெறவுள்ளதே இதனை முக்கியத்துவம் பெறச் செய்திருக்கிறது.
புதிய இறைவரிச் சட்டத்தின் தேவை இலங்கைக்கு ஏற்பட மிக முக்கியமான காரணம், கடந்த காலத்தில் ஏற்படுத்தப்பட்ட கடன்சுமையும், அதனை மீள செலுத்த வினைத்திறன்மிக்க பொறிமுறை இலங்கை வசம் இல்லாதிருக்கின்றமையும் ஆகும்.
இலங்கையின் கடன்பளுவை குறைப்பதில் பெரும் பங்களிப்புச் செய்கின்ற சர்வதேச நாணய நிதியத்தின் நிபுணர்களின் பரிந்துரையின் பிரகாரமே இந்தப் புதிய இறைவரிச் சட்டம் உருவாக்கம் பெற்றுள்ளது. அத்துடன், சர்வதேச நாணய நிதியத்தின் மேலதிக நிதியைப் பெறவேண்டுமாயின் இந்த சட்ட மாற்றத்தை வேறு வழியில்லாமல் நிறைவேற்றவேண்டிய நிர்ப்பந்த நிலையிலும் இலங்கை அரசு உள்ளது. எனவே, புதிதாக அறிமுகமாகவுள்ள இந்த சட்டத்தில் வருமான வரி (Income Tax) தொடர்பிலும், ஏனைய வரிகளின் அடிப்படையிலும் மாற்றங்கள் வரவுள்ளதுடன், மூலதன ஆதாய வரி இலங்கைக்கு அறிமுகமாகும் வாய்ப்புக்களும் உள்ளது.
புதிய சட்டத்தின் பின்னணி என்ன?
மேலும், சர்வதேச நாணய நிதியம் இலங்கைக்கு வழங்கவென உறுதியளித்த மொத்தத் தொகையான 1.5 பில்லியன் அமெரிக்க டொலரின் இறுதிப்பகுதியான 168மில்லியன் அமெரிக்க டொலர்கள் இந்தச் சட்டத்தை நடைமுறைப்படுத்தும் போதே இலங்கைக்கு வழங்கப்படும் (ceylonews.com)
இலங்கையில் அறிமுகப்படுத்தப்படவுள்ள இந்த சட்டமானது சர்வதேச நாணய நிதியத்தின் கண்காணிப்பில் உருவாக்கபட்டுள்ளதன் விளைவாக பல்வேறு விமர்சனங்களுக்கும் உட்படுள்ளது என்பதனை மறுக்க முடியாது. காரணம், சர்வதேச நாணய நிதியம் நாடுகளின் நிதி மற்றும் பொருளாதார நிலைகளை கருத்தில் கொண்டே சட்டங்களை இயற்றுகிறது அல்லது பரிந்துரை செய்கிறது. அந்தவகையில், இலங்கையின் தற்போதைய நிலையினை ஆபிரிக்க நாடான கானா நாட்டுடன் ஒப்பீடு செய்து, அதனது இறைவரிச் சட்டங்களின் அடிப்படையில் நமக்கான சட்டங்களை பரிந்துரை செய்துள்ளது. வெளிப்படையாகச் சொல்லப்போனால், சர்வதேச நாணய நிதியத்தில் உதவிபெறும் நாடுகளின் நிதியியல் பொறிமுறையை கானா நாட்டினை ஒத்தநிலையில் தற்போது இலங்கை உள்ளது என்பதனையே இது மறைமுகமாக சுட்டிக்காட்டுகிறது.
மேலும், சர்வதேச நாணய நிதியம் இலங்கைக்கு வழங்கவென உறுதியளித்த மொத்தத் தொகையான 1.5 பில்லியன் அமெரிக்க டொலரின் இறுதிப்பகுதியான 168மில்லியன் அமெரிக்க டொலர்கள் இந்தச் சட்டத்தை நடைமுறைப்படுத்தும் போதே இலங்கைக்கு வழங்கப்படும் என்கிற ரீதியில் நிதியம் இந்த நிதியினை தாமதம் செய்துக் கொண்டிருப்பதால், இலங்கை அரசு வேறு வழிகளின்றி இந்த சட்டத்தினை அமுலாக்கம் செய்யவேண்டிய கட்டாய நிலையில் உள்ளது.
இலங்கையின் இறைவரித் திணைக்களத்தினை பொறுத்தவரையிலும், இந்த புதிய வரி அமுலாக்கல் செயல்பாடானது தலைவலியாகவே உள்ளது. காரணம், நல்லாட்சி அரசுடன் இணைந்ததாக இறைவரித் திணைக்களம் புதிய தொழில்நுட்பமான RAMIS நுட்பத்தினை மிக குறுகிய காலத்திற்கு முன்புதான் அறிமுகம் செய்திருந்தது. இந்த சமயத்தில், புதிய சட்டத்தினை அமுலாக்கம் செய்கின்றபோது, அது தொடர்பிலான மாற்றங்களை செய்யவேண்டியிருப்பதுடன், வினைத்திறனற்ற தனது ஊழியர்களுக்கு அதனை கொண்டுசேர்ப்பதில் பெருமளவு வளங்களை செலவிடவேண்டியதாகவும் உள்ளதாக அறிக்கையிடுகின்ற நிலைமையில் உள்ளது. இதன்விளைவாக, வரிமுறைமையில் ஒரு தேக்க நிலை உருவாகக்கூடும் என்பதுடன், அதனை பயன்படுத்தி பலர் வரி ஏய்ப்பை செய்யக்கூடும் என்பதும் மேலதிக தகவலாக உள்ளது.
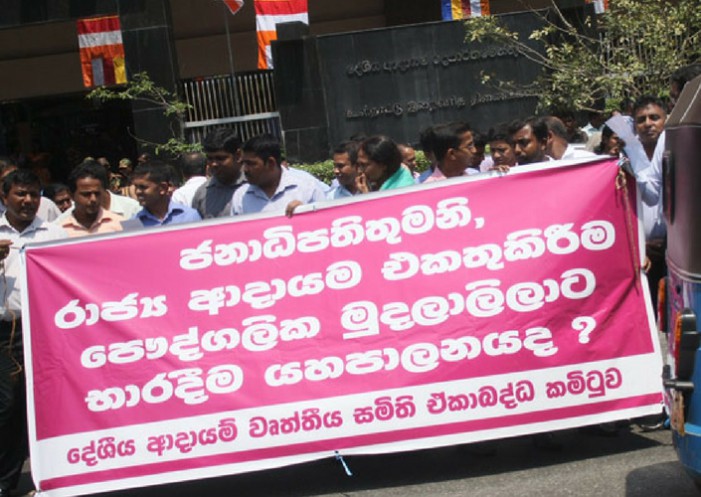
வினைத்திறனற்ற ஊழியர்களுக்கு அதனை புதிய சட்ட முறைமைகளை கொண்டுசேர்ப்பதில் பெருமளவு வளங்களை செலவிடவேண்டியதாகவும் உள்ளதாக அறிக்கையிடுகின்ற நிலைமையில் உள்ளது. 2016 இல் ஊதியம் மற்றும் பதவியுயர்வு கோரி போராடும் இறைவரித் திணைக்கள ஊழியர்கள் (unions.lk)
அதுபோக, இலங்கையின் மொத்த தேசிய உற்பத்தியில் (GDP) வரி மூலமான பங்களிப்பானது வெறும் 12.2%மாகவே 2015ல் பதிவு செய்யப்பட்டுள்ளது. அதிலும் 80%மான வரி வருமானமானது மறைமுக வரிகள் மூலமாகவே கிடைக்கப் பெறுகிறது. நேரடி வரியான வருமான வரி மூலமாக, இலங்கைக்கு கிடைக்கப்பெறுகின்ற வருமானம் மிகக் குறைந்த அளவாக உள்ளதுடன், தற்போது உள்ள பொறிமுறையில் பலர் வருமானவரியினை செலுத்தாதவர்களாக அல்லது குறைவாக செலுத்துபவர்களாக உள்ளனர்.
எனவே, இந்த பொறிமுறையில் மாற்றங்களை ஏற்படுத்தவும், நேரடி வரி வருமானத்தினை அதிகரிக்கும் வகையிலும், இறைவரி சட்டங்களில் மாற்றம் ஏற்படுத்தப்படவுள்ளது. இது, நேரடியாகவோ அல்லது மறைமுகமாகவோ மக்கள் மீதான வரிச்சுமையினை அதிகரிக்கவே செய்யும். இதனைத்தான் இந்த இறைவரித் திட்டமானது நமக்கு கொண்டுவந்து சேர்க்கப் போகிறது. புதிய இறைவரித் திட்டம் மூலமாக, 12.2%மாக உள்ள வரி வருமானத்தினை 2020ம் ஆண்டுக்குள் 20%மாக அதிகரிக்க வேண்டும் என்பது உத்தியோகபூர்வமற்ற வேண்டுகோளாக சர்வதேச நாணயநிதியத்தினால் இலங்கைக்கு வழங்கப்பட்டுள்ளது. இதனை நிறைவேற்றிக் கொள்ளவும் இந்த புதிய இறைவரிச் சட்டமானது நடைமுறைக்கு வரவுள்ளது.
இவற்றுக்கு மேலதிகமாக வழங்கப்படுகின்ற வரித் தீர்வைகளிலும் மாற்றங்கள் ஏற்படுத்தபடவுள்ளதுடன், இதுவரை காலமும் நடைமுறைப்படுத்தப்படாத மூலதன ஆதாய வரியும் நடைமுறைக்கு கொண்டுவரப்படலாமென எதிர்பார்க்கப்படுகிறது. மூலதன ஆதாய வரி என்பது, இலங்கையில் நபர் ஒருவர் சொத்துக்களின் அல்லது முதலீடுகளின் விற்பனை மூலம் ஆதாயமடையும்போது, அந்த இலாபத்திற்கு விதிக்கப்படும் வரியாக உள்ளது. இது அறிமுகபடுத்தப்படும் வேளையில், குறைந்தது 10% வரிவிதிப்பைக் கொண்டதாக அறிமுகப்படுத்தப்படலாம் என எதிர்பார்க்கப்படுகிறது.
சர்வதேச நாணய நிதியமானது, இலங்கையின் வேண்டுகோளுக்கிணங்க இலங்கையின் நிலைமையை ஆய்வு செய்யும் நடவடிக்கையை எதிர்வரும் ஆடி மாத இறுதியில் ஆரம்பிக்கவுள்ளது. எனவே, அதற்கு முன்னதாக நிதியத்தின் வேண்டுகோளை அலல்து பரிந்துரையை நிறைவேற்றவேண்டிய பொறுப்பும், அதன் மூலம் நிதியனை இலங்கைக்கு கொண்டுவர வேண்டிய பொறுப்பும் உள்ளமையால், மிக விரைவில் வருமானவரிச் சட்டம் பாராளுமன்றத்தின் ஊடாக நடைமுறைக்கு வரக்கூடும்.